Эволюция коммерческой солнечной энергетики: уроки от ушедших с рынка брендов
Бурное развитие солнечной отрасли — это история инноваций, острой конкуренции и внезапных уходов. По мере того как страны переходят к декарбонизации и увеличивают долю возобновляемой энергии в общем энергобалансе, сегмент коммерческих солнечных панелей пережил как стремительные взлёты, так и резкие падения многих заметных брендов. Главное следствие этих процессов — необходимость поддерживать рынок замены панелей и компонентов, когда устаревшие или снятые с производства бренды подходят к концу своего срока службы.
Преобразование солнечного света в электричество
На квадратный фут поверхности, освещаемой солнцем, падает примерно 127 ватт энергии. Теоретически идеальная солнечная панель могла бы превращать весь этот поток в электроэнергию. Коммерческое использование солнечной энергии началось в середине XX века, когда в Bell Labs был создан первый практический кремниевый фотоэлектрический (PV) элемент с тогдашним революционным КПД около 6%. К концу десятилетия компании, такие как Hoffman Electronics, довели КПД до примерно 14%, что вызвало коммерческий интерес и заложило основу для дальнейшего развития отрасли. Современные достижения в области эффективности продолжают подстёгивать интерес к солнечной энергетике: крупные игроки демонстрируют панели с рекордными показателями, подтверждая техническую осуществимость и экономическую привлекательность солнечной генерации. Эти улучшения стимулируют инвестиции и внимание со стороны коммерческих и государственных структур.
От пионеров к глобальной экспансии
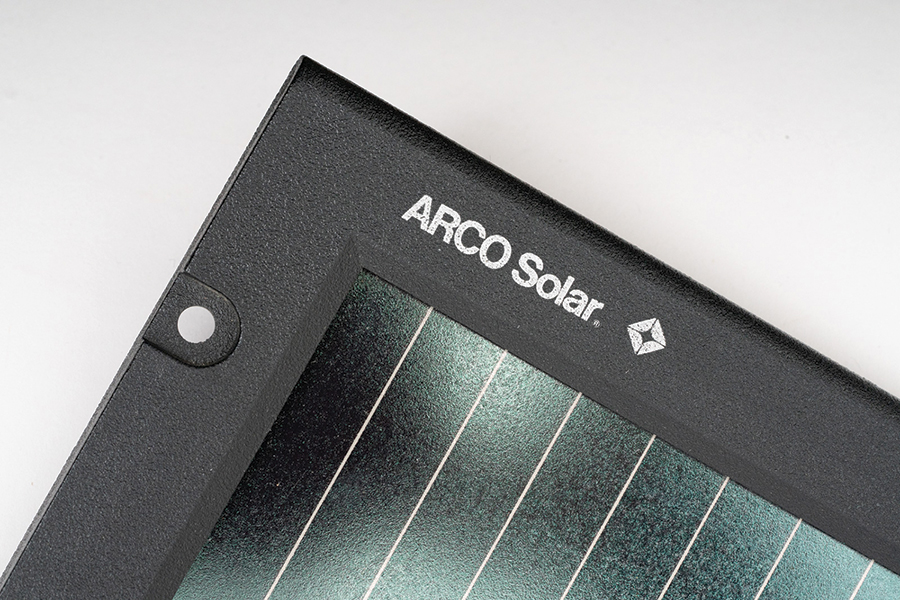
Энергетический кризис 1970‑х годов стал переломным моментом: правительства и корпорации, искавшие альтернативы ископаемому топливу, активизировали исследования и разработки в области солнечной энергетики. ARCO Solar стал одним из первопроходцев, став первой компанией, которая произвела мегаватт фотоэлектрических модулей за год. Одновременно японские фирмы, такие как Sharp и Kyocera, утвердились в роли мировых лидеров, продвигая улучшения в эффективности и надёжности продукции. В последующие десятилетия инвестиции в сектор росли, а бренды вроде SolarWorld способствовали широкому распространению кристаллических кремниевых панелей в Европе. В США программы массового стимулирования установок солнечных крыш дополнительно поддержали спрос на коммерческие решения.
Сдвиги рынка и падение отраслевых икон
Новый виток инноваций пришёл в 2000‑е годы: развивались тонкоплёночные технологии и высокоэффективные модули от компаний вроде First Solar и SunPower. В тот же период в производство вошли китайские компании, существенно сократившие себестоимость и усилившие глобальную конкуренцию. В результате многие устоявшиеся бренды оказались не в состоянии быстро адаптироваться к новым конкурентным реалиям. Некоторые крупные игроки покинули рынок: так, BP Solar прекратила деятельность на этом рынке, а Solyndra, прежде известная своими цилиндрическими панелями, объявила о банкротстве в условиях нерентабельного производства. Кроме того, с рынка ушли такие компании, как Evergreen Solar, Schott Solar и SolarWorld — каждая из них оставила после себя технологические достижения и вклад в расширение рынка.
Память о брендах, формировавших отрасль
Несмотря на уход, многие из этих компаний сделали важные вклады в развитие отрасли. BP Solar продвигала кристаллические кремниевые технологии и помогла сформировать ранние коммерческие рынки. Решения Solyndra показали возможности альтернативных геометрий и форм фотоэлементов, хотя в коммерческом плане они оказались неудачными. Evergreen Solar работала над снижением издержек и улучшением производственных процессов. Список ушедших брендов длинен и включает имена вроде Uni‑Solar, HelioVolt, Abound Solar и другие; их опыт подчёркивает значение инноваций, гибкости и стратегического прогнозирования в быстро меняющемся рынке.
Возможности вторичного рынка: новая глава для солнечной энергетики
По мере того как всё больше устаревших панелей приближаются к окончанию срока полезной службы, растёт потребность в их замене, что создаёт возможности для вторичного рынка компонентов. Многим владельцам солнечных установок требуется подобрать совместимые элементы, чтобы поддерживать работоспособность массивов без полной их замены. По оценкам аналитических отчётов, в национальных энергетических парках установлена огромная суммарная мощность PV‑оборудования и работают сотни миллионов панелей. По мере приближения к типичному сроку службы в 25–30 лет и в рамках профилактического обновления, спрос на замену панелей стабильно увеличивается; в одном из отчётных периодов только в национальном масштабе было заменено десятки миллионов модулей, а с учётом роста установленной мощности потребность в заменах прогнозируется как минимум нарастающей в ближайшие годы. Покупка совместимых панелей и комплектующих позволяет эффективнее использовать простаивающее оборудование и обеспечивает дальнейшую эксплуатацию существующих установок без дорогостоящей реконструкции. Полный перечень снятых с производства брендов и данные об их сроках работы публиковали профильные операторы на рынке вторичной техники.
Заключение
История коммерческой солнечной энергетики — это череда технических прорывов, рыночных волнений и перестроений. Ушедшие с рынка компании оставили ценные уроки: инновации важны, но не менее важны способность адаптироваться к быстрому удешевлению производства, изменениям спроса и географии поставок. Одновременно уход брендов создает значительный потенциал для развития послепродажного рынка — замены панелей и компонентов, обслуживания и повторного использования оборудования — что помогает поддерживать и продлевать жизнь уже развернутых солнечных систем.